Domain falthilfe.de kaufen?
Wir ziehen mit dem Projekt
falthilfe.de um.
Sind Sie am Kauf der Domain
falthilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain falthilfe.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Yelloo - Stühle mod. LIBRO Farbe WALNUSS, faltbar, platzsparend, zusammenklappbar, massives BuchenholzVielseitig und leicht, lässt er sich einfach transportieren und verwenden. Er ist komplett aus massivem Buchenholz gefertigt, robust und kann als fester Stuhl aufgestellt oder bei Nichtgebrauch aufgehängt werden. Der klappbare Holzstuhl LIBRO ist perfekt für kleine Räume und ideal als zusätzliche Sitzgelegenheit, für Partys mit Freunden oder beim Camping. Zusammengeklappt ist er nur 7 cm tief. Material: Gestell, Sitzfläche und Rückenlehne aus massivem Buchenholz. Beschläge aus behandeltem Stahl. Maße: Breite 42,5 cm, Tiefe 47,5 cm, Höhe 79 cm, Sitzhöhe 45 cm. Der Stuhl ist platzsparend und wiegt nur 3,0 kg. Zusammengeklappt ist er nur 7 cm tief. Sitzfläche und Rückenlehne verschwinden im Gestell. Oberfläche: Natur lackiertes Buchenholz. Diese Stühle sind für den Innenbereich geeignet und sollten nicht im Regen stehen gelassen werden. Stühle für den Heimgebrauch. Hergestellt in Italien – komplett von italienischen Handwerksmeistern gefertigt.46,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Raumteiler, Papier-Raumteiler, tragbar, faltbar, für Büro, Studio, Wohnheim und Einzelhandel, zusammenklappbar, tragbar, Trennwand für den Innenbereich (individuelle Farben)Raumteiler, Papier-Raumteiler, tragbar, faltbar, für Büro, Studio, Wohnheim und Einzelhandel, zusammenklappbar, tragbar, Trennwand für den Innenbereich (individuelle Farben). Erstklassige Stabilität und Langlebigkeit: Hergestellt mit einem verstärkten Papierkern und industriellem Stoff, bietet diese Raumteilerplatte unübertroffene Haltbarkeit für stark frequentierte Häuser, Büros oder Veranstaltungsorte. Seine windabweisende Basis sorgt für eine perfekte aufrechte Positionierung bei täglichen Anpassungen, während kratzfeste Kanten Verschleiß verhindern. Gebaut, um jahrelanger Neupositionierung standzuhalten, übertrifft es Standard-Raumteiler bei Stabilitätstests um 40 %. Vollständiger Sichtschutz: Der wasserdichte und geräuschdämpfende Raumteiler schafft sofortige private Zonen mit militärischem Deckkraftstoff, der 98 % des Lichteinfalls blockiert. Ideal für Stillstationen, Bürokabinen oder Studio-Apartments, seine reißfeste Oberfläche weist verschüttete Flüssigkeiten und Flecken ab und erhält gleichzeitig vollständige visuelle Abgeschiedenheit. Inklusive Anti-Lücken-Seitenverschlüssen, um versehentliches Aussetzen zu verhindern. Platzsparendes Design-System: Verwandeln Sie jedes Layout in Sekunden mit unserem modularen Raumteiler-System. Lässt sich flach auf 10,2 cm Dicke zusammenklappen und auf 30,6 cm erweitern. Zum Patent angemeldete Scharniertechnologie ermöglicht 180°-Winkelverstellungen für gebogene Trennwände oder Zick-Zack-Konfigurationen. Inklusive Wandanker für erdbebensichere Installationen in Studios, Klassenzimmern oder Pop-Up-Shops. Individuelle Anpassung: Passen Sie Ihre bestehende Einrichtung mühelos an mit diesem Raumteiler, erhältlich in 12 Sherwin-Williams-kuratierten Farbtönen und 3 strukturierten Oberflächen (Leinen, Birkenholz, Schiefer). Architektonischer Rahmen akzeptiert abnehmbare Aufkleber/Schablonen für saisonale Themen. Unterstützt durch unsere 10-jährige Lichtbeständigkeit für sonnendurchflutete Räume. Intelligente Lösungen: Erhalten Sie präzise passende Raumteilerplatten mit unserer AR-Mess-App – scannen Sie einfach Ihren Raum, um individuelle Maße innerhalb von 0,3 cm Genauigkeit zu erzeugen. Wählen Sie aus 17 Standardhöhen (91,4 cm - 243,8 cm) oder fordern Sie eine maßgeschneiderte Größe für Gewölbedecken an. Inklusive farblich abgestimmten Hardware-Kits für nahtlose professionelle Installationen. Farbe:Individuelle Farben199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **


Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
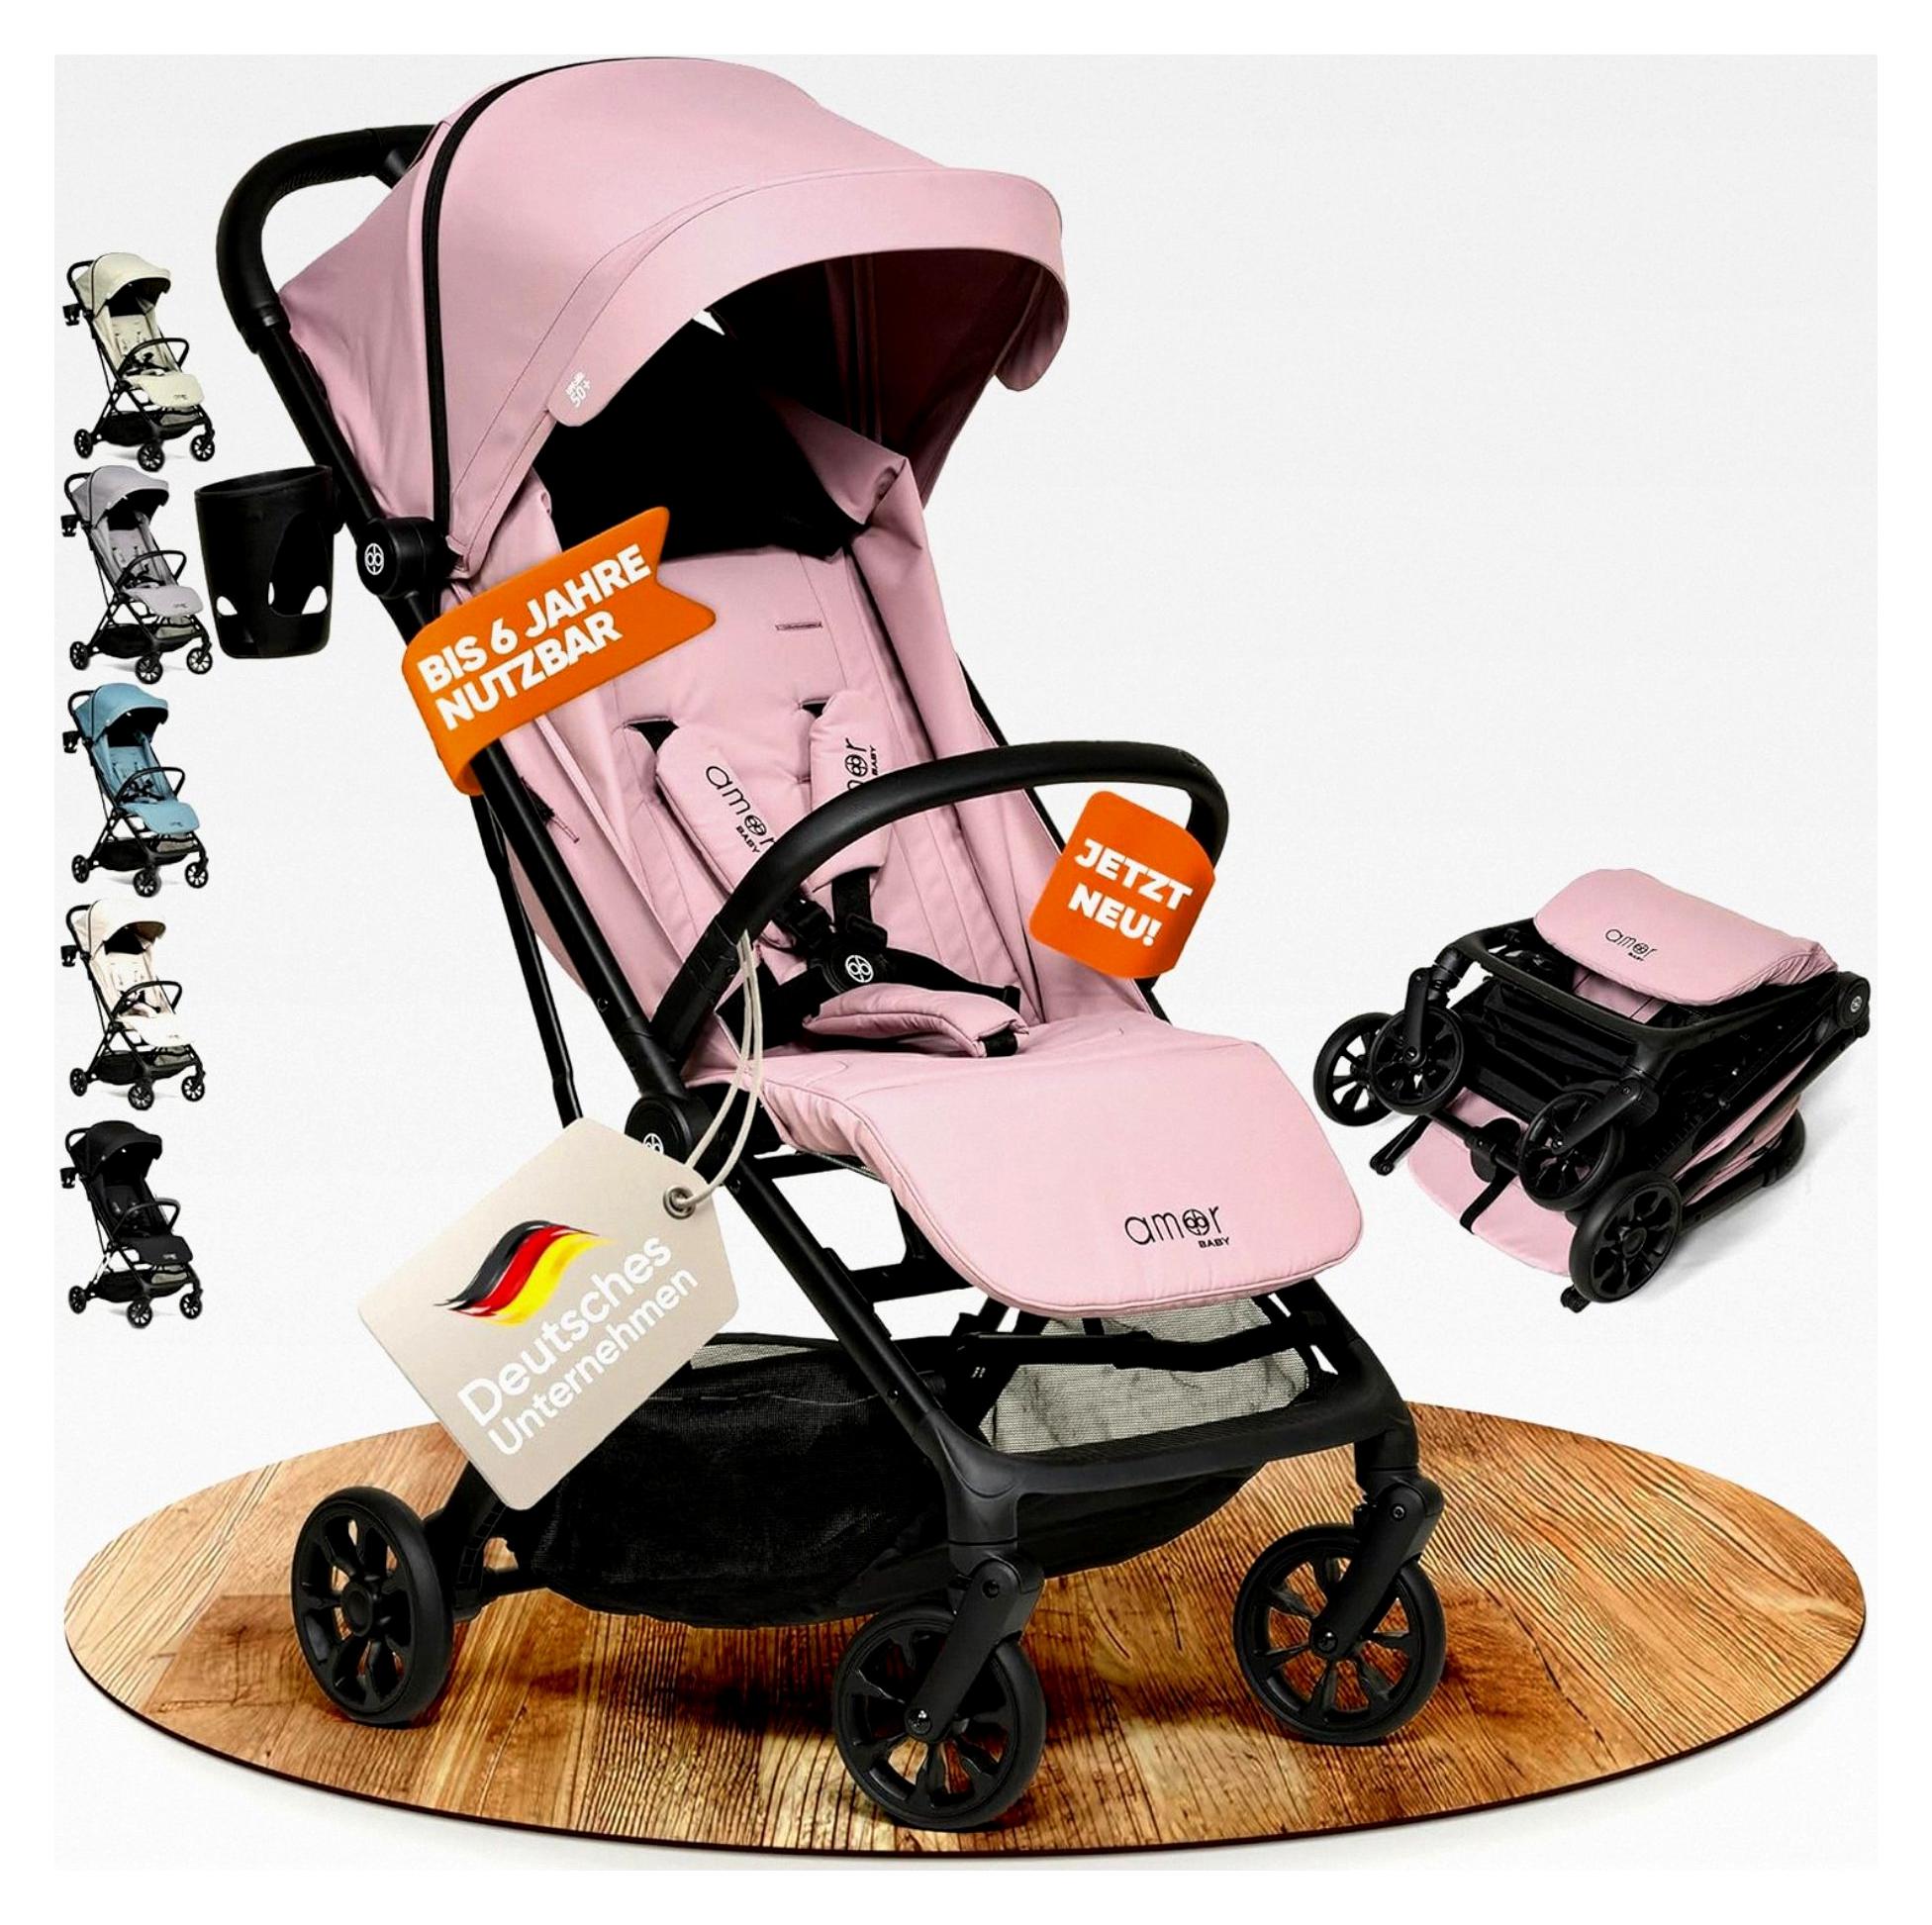
Reisebuggy mit Einhand-Faltsystem | Leichter Kinderwagen | Kompakt und zusammenklappbar für Reisen | Verstellbarer Sitz für Kinder | BabybuggyMehr Komfort für Ihr Kind - atmungsaktiv und geschützt. Der weiche, atmungsaktive Sitzstoff sorgt für ein angenehmes Sitzklima, ideal für warme Tage. Das verlängerbare UV50+ Verdeck bietet zuverlässigen Schutz vor Sonne und leichtem Wind und verfügt über ein Sichtfenster für volle Kontrolle. Federleichtes Fahrgefühl - stoßarm auf jedem Terrain. PolyurethanRäder mit 4 verstärkten Stoßdämpfern machen den Buggy besonders geländefähig. Ob Kopfsteinpflaster, Park oder Reise - der Buggy fährt stabil, leise und ruckelfrei. Ideal für aktive Familien. Einhand-Faltsystem - einfach, schnell und kompakt. Dank der ergonomischen Konstruktion lässt sich der Buggy mit einer Hand schieben, drehen und in Sekunden zusammenfalten. Ultra-kompakt, superleicht und geeignet für Auto, Camper und Flugzeug (als Aufgabegepäck). Mitwachsend bis ca. 6 Jahre - besonders belastbar. Durch die robuste Rahmenkonstruktion ist der Buggy bis 40 kg nutzbar, inklusive großzügiger Sitzlänge von 1,40 m. Der Sitz ist in 3 Posit378,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yelloo - Stühle mod. LIBRO Farbe WALNUSS, faltbar, platzsparend, zusammenklappbar, massives BuchenholzVielseitig und leicht, lässt er sich einfach transportieren und verwenden. Er ist komplett aus massivem Buchenholz gefertigt, robust und kann als fester Stuhl aufgestellt oder bei Nichtgebrauch aufgehängt werden. Der klappbare Holzstuhl LIBRO ist perfekt für kleine Räume und ideal als zusätzliche Sitzgelegenheit, für Partys mit Freunden oder beim Camping. Zusammengeklappt ist er nur 7 cm tief. Material: Gestell, Sitzfläche und Rückenlehne aus massivem Buchenholz. Beschläge aus behandeltem Stahl. Maße: Breite 42,5 cm, Tiefe 47,5 cm, Höhe 79 cm, Sitzhöhe 45 cm. Der Stuhl ist platzsparend und wiegt nur 3,0 kg. Zusammengeklappt ist er nur 7 cm tief. Sitzfläche und Rückenlehne verschwinden im Gestell. Oberfläche: Natur lackiertes Buchenholz. Diese Stühle sind für den Innenbereich geeignet und sollten nicht im Regen stehen gelassen werden. Stühle für den Heimgebrauch. Hergestellt in Italien – komplett von italienischen Handwerksmeistern gefertigt.46,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Raumteiler, Papier-Raumteiler, tragbar, faltbar, für Büro, Studio, Wohnheim und Einzelhandel, zusammenklappbar, tragbar, Trennwand für den Innenbereich (individuelle Farben)Raumteiler, Papier-Raumteiler, tragbar, faltbar, für Büro, Studio, Wohnheim und Einzelhandel, zusammenklappbar, tragbar, Trennwand für den Innenbereich (individuelle Farben). Erstklassige Stabilität und Langlebigkeit: Hergestellt mit einem verstärkten Papierkern und industriellem Stoff, bietet diese Raumteilerplatte unübertroffene Haltbarkeit für stark frequentierte Häuser, Büros oder Veranstaltungsorte. Seine windabweisende Basis sorgt für eine perfekte aufrechte Positionierung bei täglichen Anpassungen, während kratzfeste Kanten Verschleiß verhindern. Gebaut, um jahrelanger Neupositionierung standzuhalten, übertrifft es Standard-Raumteiler bei Stabilitätstests um 40 %. Vollständiger Sichtschutz: Der wasserdichte und geräuschdämpfende Raumteiler schafft sofortige private Zonen mit militärischem Deckkraftstoff, der 98 % des Lichteinfalls blockiert. Ideal für Stillstationen, Bürokabinen oder Studio-Apartments, seine reißfeste Oberfläche weist verschüttete Flüssigkeiten und Flecken ab und erhält gleichzeitig vollständige visuelle Abgeschiedenheit. Inklusive Anti-Lücken-Seitenverschlüssen, um versehentliches Aussetzen zu verhindern. Platzsparendes Design-System: Verwandeln Sie jedes Layout in Sekunden mit unserem modularen Raumteiler-System. Lässt sich flach auf 10,2 cm Dicke zusammenklappen und auf 30,6 cm erweitern. Zum Patent angemeldete Scharniertechnologie ermöglicht 180°-Winkelverstellungen für gebogene Trennwände oder Zick-Zack-Konfigurationen. Inklusive Wandanker für erdbebensichere Installationen in Studios, Klassenzimmern oder Pop-Up-Shops. Individuelle Anpassung: Passen Sie Ihre bestehende Einrichtung mühelos an mit diesem Raumteiler, erhältlich in 12 Sherwin-Williams-kuratierten Farbtönen und 3 strukturierten Oberflächen (Leinen, Birkenholz, Schiefer). Architektonischer Rahmen akzeptiert abnehmbare Aufkleber/Schablonen für saisonale Themen. Unterstützt durch unsere 10-jährige Lichtbeständigkeit für sonnendurchflutete Räume. Intelligente Lösungen: Erhalten Sie präzise passende Raumteilerplatten mit unserer AR-Mess-App – scannen Sie einfach Ihren Raum, um individuelle Maße innerhalb von 0,3 cm Genauigkeit zu erzeugen. Wählen Sie aus 17 Standardhöhen (91,4 cm - 243,8 cm) oder fordern Sie eine maßgeschneiderte Größe für Gewölbedecken an. Inklusive farblich abgestimmten Hardware-Kits für nahtlose professionelle Installationen. Farbe:Individuelle Farben199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.